存款现在有两个价:新发的1.55%,二手的2.4%。
这事听着不像真的,但它就发生在今年很多银行的手机App里,有个地方叫“转让区”,别人存进去还没到期的存单,可以挂在那儿卖。
武汉一个姑娘跟我说,她有次晚上11点刷到一张年化2.4%的,刚截完图,再点进去,就没了。手慢一步都不行。
我专门查了下,2.4%这个数,银行新发的3年期大额存单给不了,几家国有大行都停在1.55%,20万元起存,1.60%的5年期那档上线就售罄。中小银行高一点,个别能摸到2%,但限地区、限额度。
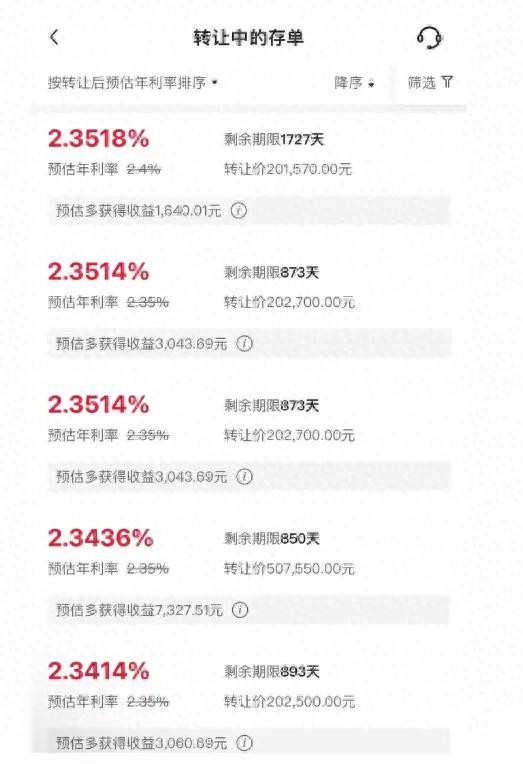
转让区里那些2.4%,是三年前存的,那会儿3%左右的利率还挺常见,那些老存单,其实就是上一个时代留下来的东西。
问题就来了,存款这东西,怎么会有两个价?
这东西本质还是存款,受存款保险保护,50万元以内国家兜底,可它比普通定存多一个功能,能卖。
普通定存提前取,利息全按活期算,现在活期0.05%,10万块存一年利息50块,基本等于白放,大额存单能转让,把存单卖给别人也只损失一点利息。
这个“能卖”,才是它多出来的价值。
转让区之所以热闹,根子在票息上,票息就是合同上写死的那个利率,你2022年买的3.35%,之后市场怎么变,这张存单还是3.35%,一直到到期,一分都不会少。
老存单是锁死的高价,新存单是当下的市价。
票面3.35%不等于转手能拿3.35%,买家按剩余期限重算,2.4%就是这么来的。
更奇怪的是,同样3年期,大额存单1.55%,储蓄国债1.63%,5年期大额存单1.60%,国债1.70%,国债比它高,门槛也只要100块。
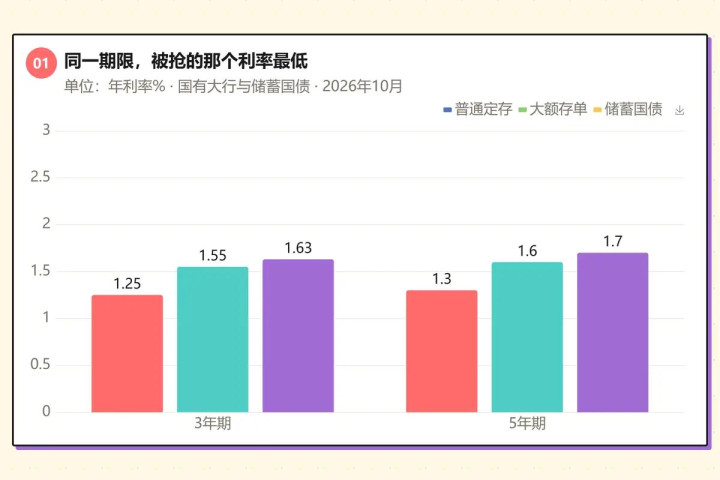
利率更低,门槛更高,反而被抢。这事光用“收益”来解释,怎么都解释不通。
更关键的是,这种高价存单正在变少,2025年11月前后,国有大行陆续下架5年期大额存单,到2026年7月才开始重新上架,只有1.60%,刚上架那阵额度很紧。
另一边是几十万亿要找地方去的钱,2026年正好是到期大年,按华泰证券的测算,一年期以上的规模在50万亿这个量级。
那银行为什么要在这个时候,把长期限的产品重新摆上货架?
2026年上半年,六大国有银行的个人定期存款平均余额61.73万亿,比去年同期多了5.35万亿。
存款多了五万多亿,其中五家的利息支出,反而少了将近六百亿。
这说明银行压根也不缺存款,它缺的是“便宜”和“长”这两样东西。
净息差说的就是银行拿这笔钱放出去,扣掉付给存款人的利息,最后剩下的那点,现在每100块生息资产,一年剩1.41块,七年前是2.2块。
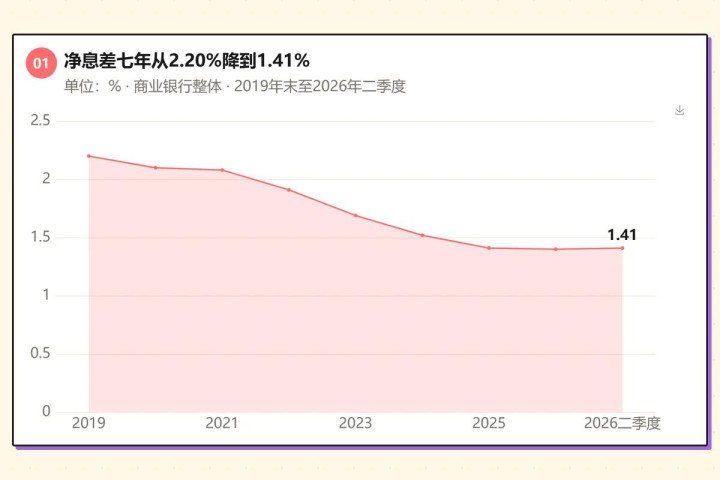
负债久期就是银行借的钱能用多久,存款大多一年一结,房贷却是二三十年,这就像房东一年一签,你却跟客户签了五年合同,中间房东收房,你就得卷铺盖另找地方。
所以重启5年期大额存单,说穿了就是把贵的、短的钱,换成便宜的、长的钱,用1.60%这个价,把可能流走的钱放表上五年。
这里还有个细节,一家国有大行2026年7月发的第一期大额存单,3个月到5年这6个期限,3个月0.8%,6个月1.0%,1年1.1%,2年1.2%,3年1.55%,5年1.60%。
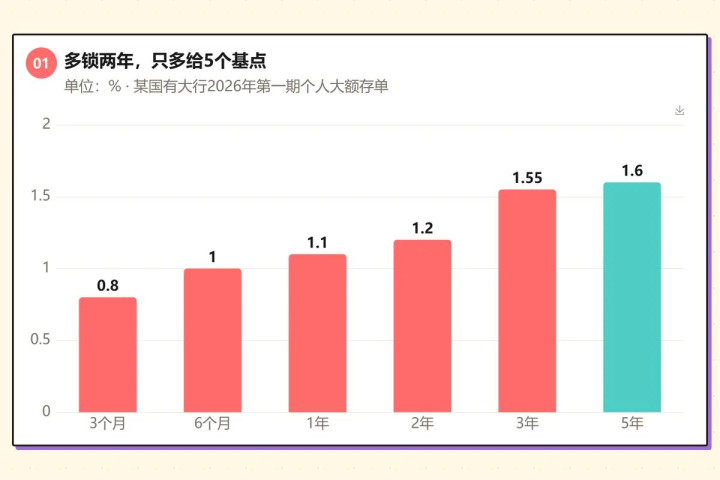
3年期比2年期高了0.35个百分点,算是个台阶,但5年期比3年期只高0.05个百分点。
多锁两年,多给5个基点。
我自己也算了笔账,50万本金,两年多500块,一年250块,还不够吃顿像样的饭。
银行已经不愿意为“时间”付钱了。
但价差只是表象,真正值得琢磨的是,这么明显的套利空间,为什么现在才出现?
2026年6月12日,央行发了《大额存单管理办法(征求意见稿)》,24条,有一条很关键,明确第三方平台和银行自有渠道都可以做转让、提前支取和赎回。
这句话听着挺技术,意思是以后买卖存单,不一定非要在某一家银行的App里,可能会有专门的平台。
我顺手翻了下2015年那份《大额存单管理暂行办法》,第八条就已经写了:“大额存单的转让可以通过第三方平台开展。”
也就是说,这个口子,十一年前就留着了。
留了十一年没开,是有原因的,大额存单从出生那天起就带着任务,2015年6月刚推出时,央行的说法是,这就是为存款利率市场化“进行有益探索并积累宝贵经验”。
把时间摆开看,2013年7月贷款利率管制全面放开,2015年6月大额存单推出,2015年10月存款利率浮动上限取消。
先放开贷款,再推出大额存单,四个月后放开存款上限,大额存单压根就不是个普通产品,它是给存款利率市场化探路的那块石头。
那2026年这一轮呢?
如果说2015年解决的是“价格能不能浮动”,2026年解决的就是另一件事,价格能不能被交易发现。
东西只有能自由买卖,价格才是真的,挂牌价是银行说的,成交价才是市场说的,二手存单能卖2.4%,这个信息挂牌价给不了。
所以这事要说成“大额存单回归”,倒不如说是一块试验田,试了十一年,现在开始试第二轮。
那它现在到底算什么?
说它是存款,它保本,这条没变,说它像债券,它可以转让、可以质押、有票息、有二级市场价格,也都长出来了。
它两边都像,两边都不完全是。
比较准确的说法是,它正在长出部分债券属性,注意是“部分”,法定身份还是存款,保险照样管着。
但这个“部分”,已经足够改变一些东西了。
过去存钱很省心,选个期限,到期取出来,现在得关心利率走势,那决定了手里这张存单值多少,还得算是现在卖划算,还是扛到到期。
你从一个储户,变成了一个持仓人。
不过还有件事,为什么有人愿意为一张二手存单加价,真就为了那点息差?
我有个感受,很多人这两年算完账之后,更愿意选那个不会出错的了。
2026年二季度,央行做过一次城镇储户调查,62.9%的人倾向于“更多储蓄”,只有22.5%的人倾向于“更多消费”。
同期,住户贷款也在减少,前三季度少了1.03万亿,2025年全年只新增4417亿元,而2021年这个数字是7.92万亿。
连零头都不到。
存款在增加,贷款在减少,这说明家庭在重新安排资产负债表,多留现钱,少背债,不能简单看成“爱存钱”。
大家都开始算细账了。
在这样的心态下,“收益高一点”就没有“确定一点”重要,所以转让区里那些票息3%的老存单,被抢的其实是那份写死了、不会再变的属性。
这也解释了为什么1.55%的新存单照样售罄,买的人不是不会算账,他要的本来就不是那个数字。
往后只能推演,不能断言。
如果第三方平台转让真落地,未来大概率也会出现更集中的交易渠道,存单价格不再都由银行定,而会由买卖双方交易出来。
一门生意,一旦有了行情,它就长大了。
这也可能反过来,现在转让区的热闹,是在消化三年前的存量,等这批高息存单到期,或者利率环境变了,这个市场也可能自己冷下来。
我一开始觉得,这无非是又一轮产品调整,后来把2015年那份办法翻出来,才意识到这事比想象的深,五年后它会变成什么,我也说不准。
对普通储户来说,往后再看大额存单,不能只算到期能拿多少利息,还得看它能不能转让、损失多少、在哪儿转、规则怎么定。
看懂规则再决定参不参与,比盯着那零点几个百分点重要得多。
这不是建议,也不敢替谁拿主意,东西变复杂了,看的东西也得跟着变。
那张2.4%的存单,凌晨被人抢走的时候,已经不只是一张存款凭证,它是一件“票息2.4%、保本、可转让、还没到期”的东西。
当存款开始有行情配资查询运营时间,它就不再只是存款了。
多空炒股网提示:本文来自互联网,不代表本网站观点。